9,167원.
청년월세 지원에서 이 돈 때문에 최대 480만원이 날아갈 수 있어요. 정확히는 보증금 2,500만원에 월세 60만 5,000원짜리 방에 사는 청년 이야기다.
두 달 전이면 됐어요. 지금은 안 됩니다. 계약도 그대로고 소득도 그대로인데 그렇게 되었어요.
바뀐 건 딱 하나, 한국은행 기준금리입니다.
이게 왜 월세 지원 자격을 흔드는지 이해가 안 가서, 법조문까지 거슬러 올라가 직접 계산해봤어요.
📐 '보증금 월세 환산액'이라는 한 줄에서 막혔다
청년월세 지원의 주택 요건은 어느 안내문을 봐도 이렇게 적혀 있어요.
임차보증금 5천만원 이하 + 월세 60만원 이하
단, 월세가 60만원을 초과하더라도 보증금 월세 환산액과 월세액을 합산하여 70만원 이하인 경우 지원 가능
여기서 한참 헤맸다. "보증금 월세 환산액"이 얼마인지는 아무 데도 안 적혀 있거든요. 보증금 2,500만원이 월세로 얼마인지를 모르면 이 문장은 아무 쓸모가 없어요.
정부24의 청년월세 지원 안내 페이지(국토교통부 제공)에 딱 한 줄, 근거 조문이 달려 있었습니다. 「주택임대차보호법」 제7조의2 제2호에 따라 2.5% 적용.
그래서 그 조문을 국가법령정보센터에서 열어봤다.
주택임대차보호법 제7조의2 — 보증금을 월세로 전환할 때는 아래 둘 중 낮은 비율을 넘을 수 없다
· 1호: 대통령령으로 정하는 비율 → 시행령 제9조, 연 10%
· 2호: 한국은행 기준금리 + 대통령령으로 정하는 이율 → 시행령 제9조, 연 2%
즉 이 숫자는 고정값이 아니에요. 기준금리에 2%포인트를 더한 값이고, 기준금리가 움직이면 같이 움직입니다.
🙋 환산액이라고 툭 말만 들었을 때는 "음.. 뭐지?" 이랬는데, 생각해보니 우리가 항상 생각해보던 보증금 대비 월세가 얼마나 변하는지 그 내용인 듯했다.
안내문마다 숫자가 다릅니다 — 2.5%, 5.5%, 그리고 5.0%
여기서부터가 진짜 문제였어요.
같은 제도를 설명하는데 환산율이 세 가지로 돌아다닙니다.
| 어디에 적혀 있나 | 환산율 | 그 숫자가 맞던 시기 |
| 정부24 청년월세 안내 (국토부) | 연 2.5% | 기준금리 0.50%이던 2020~2021년 |
| 블로그·정리글 다수 | 연 5.5% | 기준금리 3.50%이던 2023~2024년 |
| 법대로 계산한 현재값 | 연 5.0% | 기준금리 3.00%, 2026년 8월 27일부터 |
셋 다 틀린 숫자가 아니에요. 전부 어느 시점엔가 맞았던 숫자입니다. 기준금리에 연동되는 값을 본문에 그냥 박아두니까, 문서가 갱신되지 않은 채로 남은 거죠.
솔직히 이 대목이 좀 답답했어요. 신청하는 사람 입장에서는 공식 페이지에 적힌 2.5%를 믿을 수밖에 없는데, 그 숫자는 2022년 한시사업 시절 문서에 붙은 채 그대로 있습니다.
저도 처음엔 5.5%가 맞는 줄 알았거든요. 검색하면 거의 전부 5.5%로 나오니까요. 아니었다. 그건 기준금리가 3.5%일 때 이야기였어요.
기준금리 흐름으로 환산율을 다시 그리면 이렇게 됩니다.
| 시점 | 기준금리 | 법정 전환율(기준금리+2%) |
| 2025년 7월 ~ 2026년 7월 15일 | 2.50% | 4.50% |
| 2026년 7월 16일 인상 | 2.75% | 4.75% |
| 2026년 8월 27일 인상 | 3.00% | 5.00% |
한국은행은 7월에 3년 9개월 만에 금리를 올린 뒤 8월에 한 번 더 올렸어요. 두 번 연속 인상이라 '백투백'이라고 불렸죠. 물가 대응 기사로만 읽었는데, 청년 월세 지원 자격선까지 같이 움직이고 있었습니다.
🏠 보증금별로 월세 상한을 한 줄로 세워봤어요
계산식은 간단해요.
월세가 60만원 이하 → 보증금만 5,000만원 이하면 통과
월세가 60만원 초과 → (보증금 × 5.0% ÷ 12) + 월세 ≤ 70만원
현재값 5.0%를 넣고 보증금별로 계산하면 이렇게 나옵니다.
| 보증금 | 월 환산액 | 계산상 월세 상한 | 실제 가능한 월세 상한 |
| 1,000만원 | 41,667원 | 658,333원 | 65만 8,333원 |
| 2,000만원 | 83,333원 | 616,667원 | 61만 6,667원 |
| 2,400만원 | 100,000원 | 600,000원 | 60만원 (경계선) |
| 3,000만원 | 125,000원 | 575,000원 | 60만원 |
| 5,000만원 | 208,333원 | 491,667원 | 60만원 |
표 아래쪽을 보면 이상하죠. 계산상 상한이 60만원보다 낮게 나오는데, 60만원 이하는 환산 자체를 안 하니까 실제로는 60만원까지 됩니다.
여기서 이 글의 핵심이 나와요.
보증금 2,400만원이 경계선입니다. 이 금액을 넘으면 월세 60만원을 1원이라도 초과하는 순간 탈락이에요. 환산액이 이미 10만원을 다 써버려서 60만~70만원 구간이 통째로 닫히거든요.
검산해볼게요. 2,400만원 × 5.0% = 연 120만원, ÷ 12 = 월 10만원. 70만원 − 10만원 = 60만원.
그리고 이 경계선은 환산율에 따라 이만큼 움직입니다.
· 2.5%로 계산하면 → 4,800만원
· 4.5%(두 달 전)로 계산하면 → 2,666만 6,667원
· 5.0%(현재)로 계산하면 → 2,400만원
· 5.5%(블로그 다수)로 계산하면 → 2,181만 8,182원
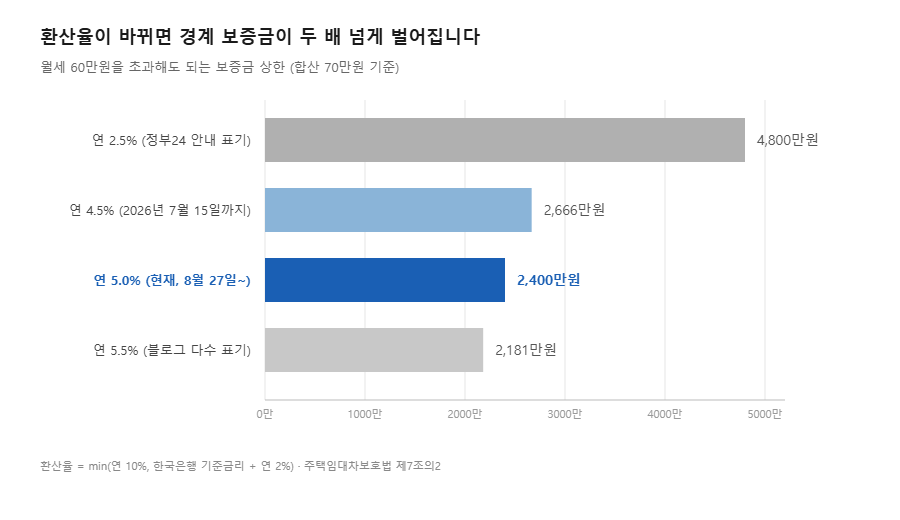
같은 제도, 같은 문장인데 경계 보증금이 2,181만원부터 4,800만원까지 벌어져요. 두 배가 넘습니다.
🙋 표를 만들어 보면서 계산까지 직접 해보니 머리가 아프더군요..
금액적 제한이 딱 걸려 있는 부분이라, 주위에 은근히 턱에 걸리는 분들이 많을 듯싶다는 생각이 들었어요.
그래서 9,167원이 480만원을 가릅니다
맨 앞의 사례를 이제 계산해볼게요. 보증금 2,500만원, 월세 60만 5,000원.
7월 16일 이전 (환산율 4.5%)
· 환산액: 2,500만원 × 4.5% ÷ 12 = 93,750원
· 합산: 93,750 + 605,000 = 698,750원
· 70만원까지 1,250원 여유로 통과
2026년 8월 27일 이후 (환산율 5.0%)
· 환산액: 2,500만원 × 5.0% ÷ 12 = 104,167원
· 합산: 104,167 + 605,000 = 709,167원
· 70만원을 9,167원 초과로 탈락
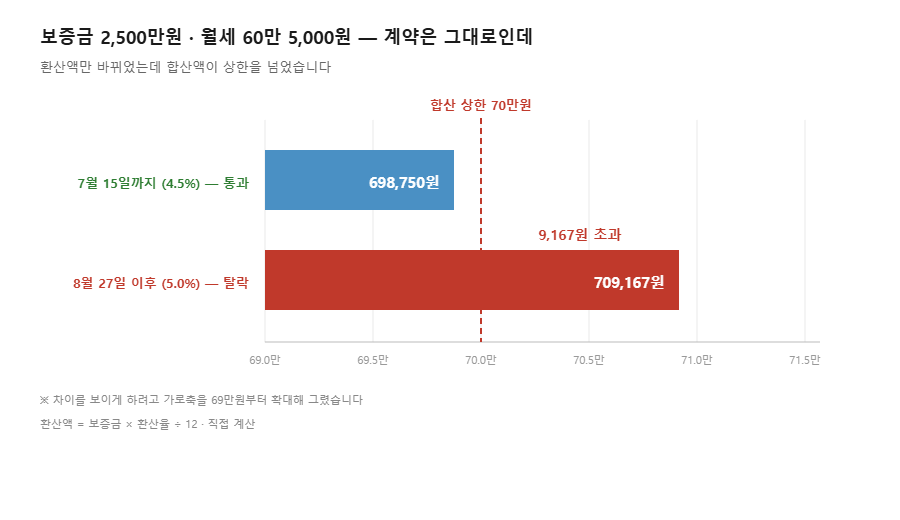
⚠️ 월세를 올린 것도, 보증금을 올린 것도 아니에요. 계약서는 한 글자도 안 바뀌었습니다. 그런데 9,167원 차이로 월 20만원 × 24개월 = 최대 480만원이 갈립니다.
비율로 보면 이 9,167원은 총 지원액의 0.19%예요. 0.19% 때문에 100%가 날아가는 구조인 셈.
물론 이건 환산율 5.0%를 적용했을 때의 이야기입니다. 2.5%를 적용하는 창구라면 같은 사람이 문제없이 통과해요. 그래서 다음 항목이 중요합니다.
확인하지 못한 것 — 어느 환산율을 실제로 쓰는지
2026년 청년월세 지원 공고 원문에서 환산율을 몇 %로 적용한다고 명시한 문구를 끝내 찾지 못했습니다. 제가 확인한 건 여기까지예요.
· 정부24 안내 페이지에는 "2.5% 적용"이라고 적혀 있다 (다만 이 페이지는 2022~2024년 한시사업 기준 문서입니다)
· 근거 조문인 주택임대차보호법 제7조의2는 기준금리 연동이라 현재값이 5.0%다
· 시중 정리글 상당수는 5.5%를 쓰고 있다
셋 중 어느 쪽이 실제 심사에 쓰이는지는 확정하지 못했어요. 그래서 아래 실행 순서에서 전화 확인을 첫 번째로 뒀습니다. 이 글의 표는 전부 5.0% 기준이고, 창구 기준이 다르면 경계선도 달라집니다.
한 가지 더 눈에 걸린 게 있어요. 곁길로 새는 이야기인데, 제도 이름이 아직도 "청년월세 한시 특별지원"으로 남아 있는 페이지가 많습니다. 2026년부터 상시 사업으로 전환됐는데도요. '한시'라는 글자를 보고 "이미 끝난 사업이네" 하고 닫아버리기 딱 좋아요. 이름 하나가 신청을 막을 수도 있다.
신청 전에 이 순서로 확인하세요
1. 내 방이 60만원 초과 구간인지부터 본다
월세가 60만원 이하면 환산율 논쟁은 아예 해당 없어요. 보증금 5,000만원 이하만 확인하면 됩니다.
2. 60만원을 넘는다면 관할 주민센터에 환산율을 직접 물어본다
"보증금 월세 환산액은 몇 %로 계산하시나요?"라고 구체적으로 묻는 게 좋아요. 2.5%인지 5.0%인지에 따라 결과가 뒤집힙니다.
3. 소득 요건을 따로 확인한다
청년 독립가구 소득이 기준 중위소득 60% 이하, 원가구(청년+부모) 소득이 100% 이하예요. 2026년 1인 가구 기준 중위소득이 256만 4,238원이니 60%는 약 153만 8,543원입니다. 다만 만 30세 이상이거나 기혼, 또는 중위소득 50% 이상의 경제활동을 하고 있으면 원가구 소득을 안 봐요.
4. 경계선 근처면 계약 조건을 조정할 수 있는지 본다
월세를 조금 낮추고 보증금을 올리는 방향은 오히려 불리할 수 있어요. 보증금이 올라가면 환산액도 같이 올라가니까요. 반대로 보증금을 낮추고 월세를 60만원 이하로 맞추면 깔끔하게 통과합니다.
5. 상시 신청이니 서두르기보다 정확히 넣는다
2026년부터 연중 아무 때나 신청할 수 있어요. 모집 기간을 놓칠 걱정은 없으니, 서류를 정확히 맞추는 쪽이 낫습니다.
🙋 주민센터에 직접 문의해보진 않았지만, 5가지 정도로 추려서 확인해볼 체크리스트를 만들어봤어요.
청년들도 확인해봐야 할 부분이 많으니 꼭 체크하세요!
함께 보면 좋은 글
· 소득 100% 이하라길래 신청했는데 떨어졌어요 (청년 주거지원, '자'가 두 개더라고요)
· 버팀목 vs 디딤돌, 뭘 써야 하나
· 전세보증금 반환보증(HUG), 가입해도 못 돌려받는 경우
📚 출처
· 정부24 「청년월세 지원」 서비스 안내 (국토교통부 제공) — 주택 요건·소득 요건·환산율 2.5% 표기
· 국가법령정보센터 「주택임대차보호법」 제7조의2, 같은 법 시행령 제9조 — 전환율 = min(연 10%, 기준금리 + 연 2%)
· 한국은행 금융통화위원회 2026년 8월 27일 통화정책방향 결정 — 기준금리 2.75% → 3.00% 인상 (7월 16일 2.50% → 2.75%에 이은 2회 연속)
· 보건복지부 보도자료 「2026년도 기준 중위소득 6.51% 역대 최대로 인상」(제77차 중앙생활보장위원회) — 1인 가구 256만 4,238원
· 복지로 청년월세 지원 안내 — 상시 신청 전환, 월 최대 20만원·최대 24개월
✍️ 이 글을 쓴 사람
잭콕 | 지원금·세금·보험 제도를 공식 자료로 직접 계산해 확인합니다.
이 글의 숫자는 정부24 청년월세 안내 페이지, 주택임대차보호법 제7조의2와 시행령 제9조, 한국은행 기준금리 결정문을 대조해 직접 계산했고, 2026년 사업 공고가 실제로 적용하는 환산율은 확인되지 않아 확정 표현을 쓰지 않았습니다.
오류를 발견하시면 jakcokjade@gmail.com 으로 알려주세요. 확인 후 수정하고 수정 사실을 남깁니다.
이 글은 제도 안내이며 개별 신청 결과를 보장하지 않습니다. 실제 자격 판정은 관할 주민센터와 복지로의 심사 결과를 따릅니다.
'정책자금·정부지원금' 카테고리의 다른 글
| 2만원인 줄 알았던 추석 환급이 4만원이더라고요 (그런데 10% 할인은 10%가 아니었어요) (0) | 2026.09.13 |
|---|---|
| 동결이라는데 내년에 5만 4,360원을 더 냅니다 (2027년 건강보험료율, 역산해봤어요) (0) | 2026.09.11 |
| 10년 동안 27억이던 게 11개월 만에 167억이 됐어요 (양육비 선지급제, 10월 29일에 바뀌는 두 가지) (0) | 2026.09.10 |
| 퇴직하면 건보료가 왜 오르나 계산해봤더니, 월급 125만원이 경계선이더라고요 (임의계속가입 36개월) (0) | 2026.09.08 |
| 재취업 월급 574만원까진 됐는데 300만원으로 내려간대요 (조기재취업수당, 제가 잘못 알던 여섯 가지) (0) | 2026.09.05 |


