87만원과 20만원.
2014년 7월, 기초연금이 시작되면서 붙은 두 숫자다. 앞은 "이 소득 아래면 받을 수 있다"는 선이고, 뒤는 "받으면 매달 이만큼"이라는 금액이에요.
12년이 지난 2026년, 이 둘은 247만원과 34만 9,700원이 됐습니다.
1월 12일 복지부 발표를 처음 볼 땐 "물가만큼 2.1% 올랐구나" 하고 넘겼다. 그런데 같은 해 선정기준액이 19만원 올랐다는 걸 나중에 보고 잠깐 멈췄어요. 한 해에 한쪽은 19만원, 다른 쪽은 7,190원.
원래 이 정도로 차이가 나는 게 맞는 걸까?
12년 치를 전부 찾아서 나란히 놓고 계산해봤습니다.
⏳ 두 숫자는 같은 날 출발했다
2014년 7월 기초연금이 시행될 때 단독가구 선정기준액은 87만원, 기준연금액은 월 20만원이었습니다.
87만원을 20만원으로 나누면 4.35배예요. "받을 자격이 되는 소득 상한"이 "실제로 받는 돈"의 네 배 조금 넘는 자리에 있었다는 뜻입니다.
제도 설계 자체는 단순합니다. 65세 이상 인구의 70%가 받도록 소득 기준선을 긋고, 그 안에 들어온 사람에게 정해진 금액을 주는 구조예요.
곁길로 새는 얘기를 하나 하면, 저는 이 제도 이름이 계속 헷갈렸어요. "기준연금액"은 기준이 아니라 사실상 받을 수 있는 최대 금액입니다. 감액이 걸리면 여기서 내려가기만 하지 올라가지는 않아요. 이름만 보면 어떤 기준선처럼 들리는데요.
🙋 기초연금이라는 단어는 가끔 들어봤던 거 같은데 정확하게 설명을 하기도 애매하고 설명을 들었던 적이 딱히 없었던 거 같다.
12년 치를 나란히 놓으니 선이 벌어져 있었다
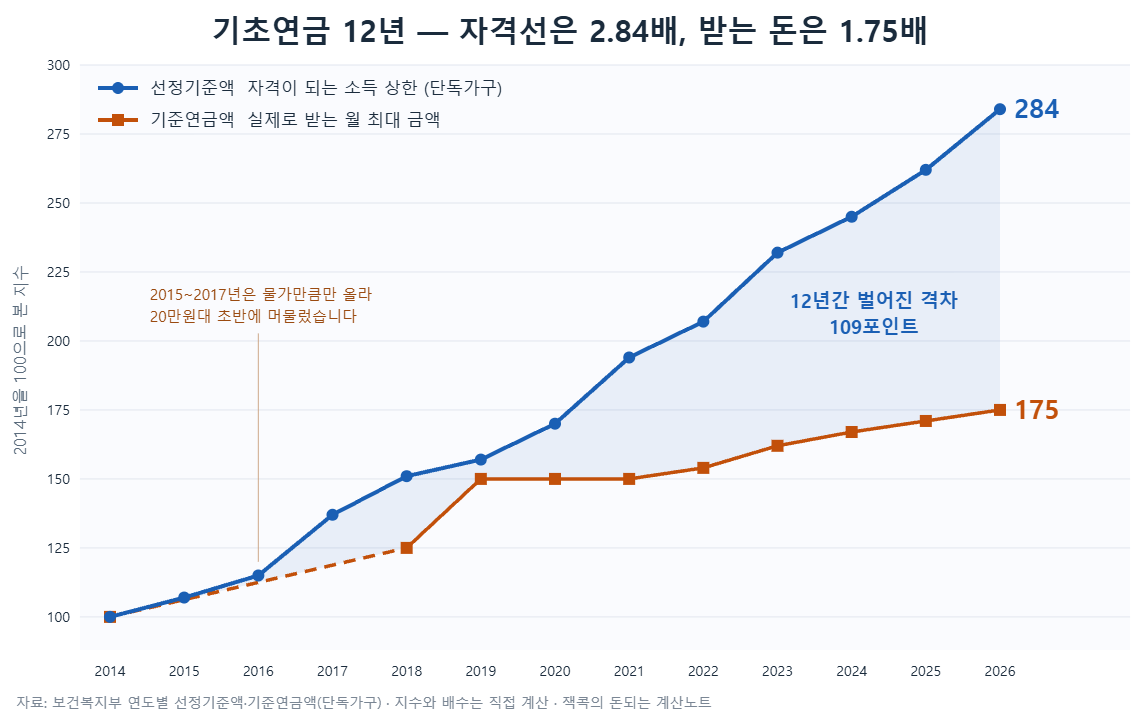
연도별 숫자를 다 모아봤습니다. 선정기준액은 단독가구 기준이고, 기준연금액은 감액 전 월 최대액이에요.
| 연도 | 선정기준액(단독) | 기준연금액(월 최대) |
| 2014 | 87만원 | 20만원 |
| 2016 | 100만원 | 20만원대 초반 |
| 2018 | 131만원 | 25만원 |
| 2020 | 148만원 | 30만원 |
| 2022 | 180만원 | 30만 7,500원 |
| 2023 | 202만원 | 32만 3,180원 |
| 2024 | 213만원 | 33만 4,810원 |
| 2025 | 228만원 | 34만 2,510원 |
| 2026 | 247만원 | 34만 9,700원 |
배수부터 구해봤어요.
- 선정기준액 : 247만 ÷ 87만 = 2.84배
- 기준연금액 : 34만 9,700 ÷ 20만 = 1.75배
2014년을 100으로 놓으면 각각 284와 175입니다. 12년 동안 109포인트가 벌어졌다.
배수를 다시 뒤집어 보면 더 선명해집니다. 2014년엔 선정기준액이 기준연금액의 4.35배였던 것이 7.06배가 됐다(247만 ÷ 34만 9,700 = 7.063). 자격 문은 계속 넓어지는데, 문을 통과한 사람이 받는 돈은 그만큼 따라오지 않은 거예요.
한쪽은 물가를 보고, 다른 쪽은 노인 소득을 본다
왜 이렇게 벌어졌을까. 답은 두 숫자를 정하는 방식이 처음부터 달랐다는 데 있습니다.
기준연금액은 전년도 소비자물가상승률을 반영해 조정합니다. 2026년 인상률 2.1%가 그거예요. 물가가 오른 만큼만 따라가는 구조입니다.
선정기준액은 다릅니다. 65세 이상 인구의 70%가 수급자가 되도록 그해 노인의 소득·재산 분포를 보고 매년 다시 긋습니다. 노인 가구의 소득이 올라가면 선도 같이 올라가요.
저도 처음엔 기준연금액이 노인 소득 수준에 맞춰 같이 오르는 줄 알았거든요. 아니었습니다. 법이 보라고 한 건 물가 하나예요.
그래서 두 선은 같은 해에도 전혀 다른 속도로 움직입니다. 베이비붐 세대가 65세로 넘어오면서 노인 가구의 소득 수준이 올라갔고, 70%를 맞추려면 기준선을 계속 밀어 올려야 했어요.
📈 최근 5년만 떼어 보면 차이가 더 큽니다
2021년은 소득 하위 70% 전체에게 30만원이 적용되기 시작한 해예요. 차등 지급이 끝나고 금액이 한 줄로 정리된 시점이라, 여기서부터 2026년까지를 따로 계산해봤습니다.
| 구분 | 2021년 | 2026년 | 5년간 인상률 |
| 선정기준액(단독) | 169만원 | 247만원 | +46.2% |
| 기준연금액(월 최대) | 30만원 | 34만 9,700원 | +16.6% |
5년 만에 46.2% 대 16.6%, 약 2.8배 차이예요.
12년 전체로 환산한 연평균 상승률도 구해봤습니다. 선정기준액은 연 9.09%, 기준연금액은 연 4.77%. (2.8391의 12제곱근 = 1.0909, 1.7485의 12제곱근 = 1.0477로 검산했어요.) 거의 두 배 속도입니다.
숫자를 모으는 과정에서 한 가지 확인한 게 있어요. 정책브리핑의 기초연금 정책 큐레이션 페이지에는 선정기준액이 단독 169만원·부부 270만 4,000원으로 적혀 있었는데, 이건 2021년 값입니다. 2022년은 180만원이에요. 페이지가 그 시점 이후로 갱신되지 않은 것으로 보입니다. 공식 사이트라고 해서 최신이 보장되지는 않아요.
🙋 생각해보면 해마다 한 번쯤은 "됐다, 혹은 안 됐다"라는 말은 얼핏 들었던 기억은 있었던 거 같다.
KDI 보고서에 붙어 있던 숫자 — 중위소득의 50%에서 93%로
이 격차를 다르게 표현한 자료가 있었습니다. KDI가 2025년 2월 25일에 낸 KDI FOCUS '기초연금 선정방식 개편방향'(이승희·김도헌 연구위원)이에요.
여기 이런 대목이 있습니다. 선정기준액이 2015년에는 기준중위소득의 50% 수준이었는데, 2025년에는 93%까지 올라왔다는 겁니다.
기준중위소득은 기초생활보장 같은 다른 복지제도의 기준선으로 쓰이는 값이에요. 기초연금의 자격선이 10년 만에 그 절반에서 거의 100%에 다다랐다는 뜻입니다.
보고서가 제시한 재정 숫자도 같이 적어둡니다.
- 2025년 기초연금 지출 : 27조원
- 2070년 현행 유지 시 : 43조원 (1.6배)
- 기준중위소득 100% 기준으로 바꾸면 : 35조원 (19% 절감), 수급률 57%
- 기준중위소득 50%까지 좁히면 : 23조원 (50% 절감), 수급률 37%
표로 정리하면 깔끔한 숫자인데, 읽고 나서 마음이 가볍지는 않았다. 재정이 줄어든다는 건 결국 지금 받던 누군가가 대상에서 빠진다는 뜻이니까요.
보고서는 절감한 재원을 쓰면 기준연금액을 지금보다 10만원 이상 올릴 여지가 있다고 봤어요. 수급 범위를 줄이고 금액을 키우자는 쪽입니다.
🗂️ 그래서 2026년에 실제로 손에 쥐는 금액
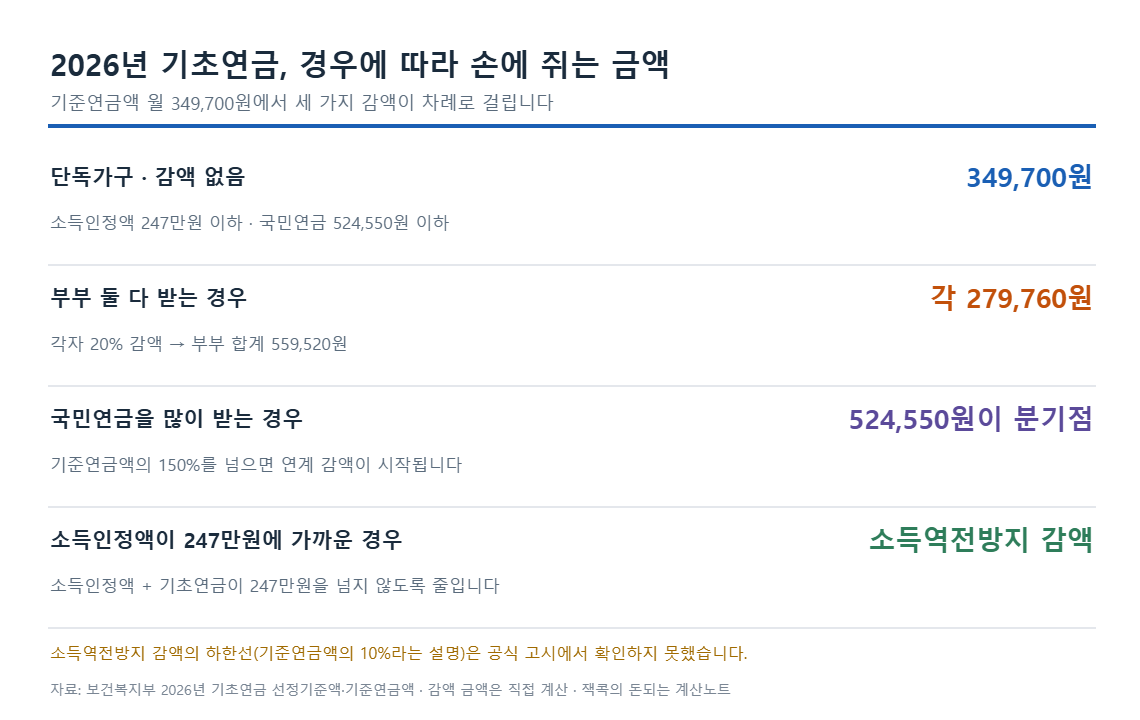
여기까지가 기준선 얘기고, 실제 수령액은 감액을 거쳐야 나옵니다. 세 가지가 걸려요.
| 구분 | 2026년 금액 | 조건 |
| 단독가구 전액 | 349,700원 | 소득인정액 247만원 이하 |
| 부부 동시 수급 | 각 279,760원 | 각자 20% 감액, 합계 559,520원 |
| 국민연금 연계 | 524,550원이 분기점 | 기준연금액의 150%를 넘으면 감액 시작 |
부부 감액을 돈으로 환산하면 이렇습니다. 단독 두 명이면 699,400원인데 부부면 559,520원이에요. 차이가 월 139,880원, 1년이면 167만 8,560원입니다.
국민연금 연계 감액 기준인 524,550원은 349,700 × 1.5로 나온 값이에요. 2022년 기준으로 안내된 461,250원도 307,500 × 1.5와 정확히 맞아떨어져서 같은 방식이라는 걸 확인했다.
세 번째로 소득역전방지 감액이 있어요. 소득인정액과 기초연금을 더한 값이 선정기준액을 넘지 않도록 깎는 장치입니다. 여기엔 최저 지급액이 따로 있는데, 기준연금액의 10%라는 설명을 여러 곳에서 봤지만 고시 원문으로는 확인하지 못했습니다. 기초연금 공식 사이트의 감액 안내 페이지가 열리지 않아서요. 확인되면 본문을 고치고 수정 사실을 남기겠습니다.
개편 논의는 지금 어디까지 왔나
2009년부터 17년째 유지된 "노인 70%" 기준을 손보자는 얘기가 올해 들어 본격적으로 나왔습니다. 2026년 7월 보도에 따르면 보건복지부가 여러 방안을 시뮬레이션하고 있다고 해요.
아직 확정된 게 없어서 "언제 어떻게 바뀐다"고 쓸 수는 없습니다. 다만 방향은 두 갈래가 분명해요. 수급 범위를 그대로 두고 금액을 조금씩 올리는 길, 범위를 좁히는 대신 금액을 크게 올리는 길입니다.
💡 지금 65세를 앞두고 계시다면, 개편 논의와 별개로 만 65세 생일이 속한 달의 한 달 전부터 신청할 수 있다는 것만은 챙겨두시면 좋습니다. 소급 지급이 안 되는 구조라 늦게 신청하면 그만큼 못 받아요.
🙋 국민연금과 더불어서 연계되는 제도라는 느낌이 많이 들기 때문에 65세 이상의 부모님 세대분들의 빠른 신청만이 혜택을 좀 더 알뜰하고 길게 챙길 수 있는 방법인 거 같다.
관심을 갖고 챙겨야 할 듯싶다.
이 글에서 제가 새로 만든 건 두 개의 배수와 지수, 그리고 부부 감액의 연 환산액입니다. 나머지는 공식 자료에 이미 있던 숫자예요. 계산 과정을 다 적어뒀으니 직접 검산해보셔도 됩니다.
확인한 자료
- 보건복지부·정책브리핑, 「2026년 노인 단독가구, 소득인정액 월 247만 원 이하면 기초연금 받는다」 — 2026년 선정기준액 단독 247만원·부부 395만 2,000원
- 정책브리핑, 「국민연금·기초연금 올해부터 2.1% 더 받는다」 (2026-01-12) — 기준연금액 342,510원 → 349,700원
- KDI FOCUS, 「기초연금 선정방식 개편방향」 (2025-02-25, 이승희·김도헌) — 중위소득 대비 선정기준액 50%→93%, 재정 추계
- 브라보마이라이프, 「17년 이어진 기초연금 '노인 70%' 기준 개편 '이목'」 (2026-07-21) — 2014~2026년 선정기준액 연도별 수치
- 정책브리핑 기초연금 정책 큐레이션 — 부부 20% 감액, 국민연금 연계 기준(기준연금액의 150%), 소득역전방지 감액 방식
※ 선정기준액 연도별 수치는 위 두 정책브리핑 자료로 2025년(228만원)·2026년(247만원)을 교차 확인했고, 나머지 연도는 언론 정리 수치를 사용했습니다.
✍️ 이 글을 쓴 사람
잭콕 | 지원금·세금·보험 제도를 공식 자료로 직접 계산해 확인합니다.
이 글의 숫자는 정책브리핑 보도자료와 KDI FOCUS 보고서를 대조해 직접 계산했고, 소득역전방지 감액의 최저 지급액은 고시 원문에서 확인되지 않아 단정하지 않았습니다.
오류를 발견하시면 jakcokjade@gmail.com 으로 알려주세요. 확인 후 수정하고 수정 사실을 남깁니다.
※ 이 글은 공개된 자료를 정리하고 직접 계산한 내용입니다. 개별 수급 가능 여부와 금액은 소득·재산 조사 결과에 따라 달라지므로, 신청 전 국민연금공단이나 주민센터에서 확인해주세요.
'세금·연금' 카테고리의 다른 글
| 6,500원이었어요. 5% 할인이라던 자동차세 연납, 32년 동안 어디까지 왔나 따라가 봤어요 (0) | 2026.09.20 |
|---|---|
| 44% 공제가 생겼다길래 20만원 넣어봤더니, 남는 게 3만원에서 4천원이 되더라고요 (0) | 2026.09.06 |
| 국민연금 더 받으면 기초연금이 깎인다길래 계산해봤어요 (월 17만 4,850원까지 갈리더라고요) (0) | 2026.08.27 |
| 중소기업 다니는데 소득세 감면 못 받고 있다면, 이유는 대체로 이 4가지더라구요 (0) | 2026.08.23 |
| 총급여 5,500만원, 1원 차이로 297,000원이 갈리더라고요 (0) | 2026.08.21 |


