그냥 내는 게 맞나?
9월 30일, 오늘로 부가가치세 제2기 예정신고기간(7월 1일~9월 30일)이 끝납니다. 개인 일반과세자 앞으로는 곧 예정고지서가 날아와요.
금액은 직전 과세기간 납부세액의 절반이에요. 올해 7~9월을 계산해서 나온 숫자가 아니라 지난 상반기 실적을 반으로 나눈 숫자입니다.
7~9월 장사가 어땠는지는 아직 아무도 안 봤다.
이맘때 자영업 커뮤니티에서 반복되는 질문 여덟 개를 모았어요. 법 조문과 시행령을 하나씩 열어 답을 맞춰봤습니다.
💬 이거 제가 신고를 안 해서 온 고지서인가요?
아니에요. 개인 일반과세자는 애초에 10월 예정신고 의무가 없습니다.
'예정신고'와 '예정고지'는 한 글자 차이인데 방향이 반대다. 신고는 내가 계산해서 내는 것, 고지는 세무서가 계산해서 보내는 것이에요.
법인사업자는 10월 1일부터 25일까지 예정신고를 합니다. 개인은 세무서가 직전 과세기간 납부세액의 50%로 금액을 결정해서 고지서를 보내요(부가가치세법 제48조 제3항). 직전 과세기간 공급가액 합계가 1억 5,000만원 미만인 소규모 법인도 같은 방식입니다.
간이과세자는 이번 달에 안 옵니다. 간이과세자의 예정부과기간은 1~6월이고, 그건 7월에 지나갔어요.
왜 저한테만 오고 옆 가게는 안 왔을까요?
50만원이 문턱이에요.
법 제48조 제3항 단서 1호는 "징수하여야 할 금액이 50만원 미만인 경우"에는 징수하지 않는다고 적어놨습니다. 고지세액이 직전 납부세액의 정확히 절반이니까, 거꾸로 세우면 이렇게 돼요.
- 직전 과세기간(1~6월) 납부세액 999,999원 → 고지세액 499,000원(1천원 미만 버림) → 안 옵니다
- 직전 과세기간 납부세액 1,000,000원 → 고지세액 500,000원 → 옵니다
1원 차이로 0원과 50만원이 갈린다.
조문에 "1천원 미만인 단수가 있을 때에는 그 단수금액은 버린다"가 붙어 있어서, 절사까지 넣어야 경계선이 정확해져요.
🙋 저도 개인사업자이다 보니 매번 부가세 신고 기간이 오면 정신이 복잡해져요..
아직도 헷갈리는 게 많이 있습니다..ㅠㅠ
📌 그럼 상반기에 얼마를 벌면 고지서가 오나요?
납부세액 100만원이 문턱인 건 알겠는데, 그게 매출로는 얼마일까?
납부세액은 크게 보면 (매출 공급가액 − 매입 공급가액) × 10%예요. 매입이 얼마나 되느냐에 따라 같은 100만원이 전혀 다른 매출에서 나옵니다. 매입 비중별로 역산해봤어요.
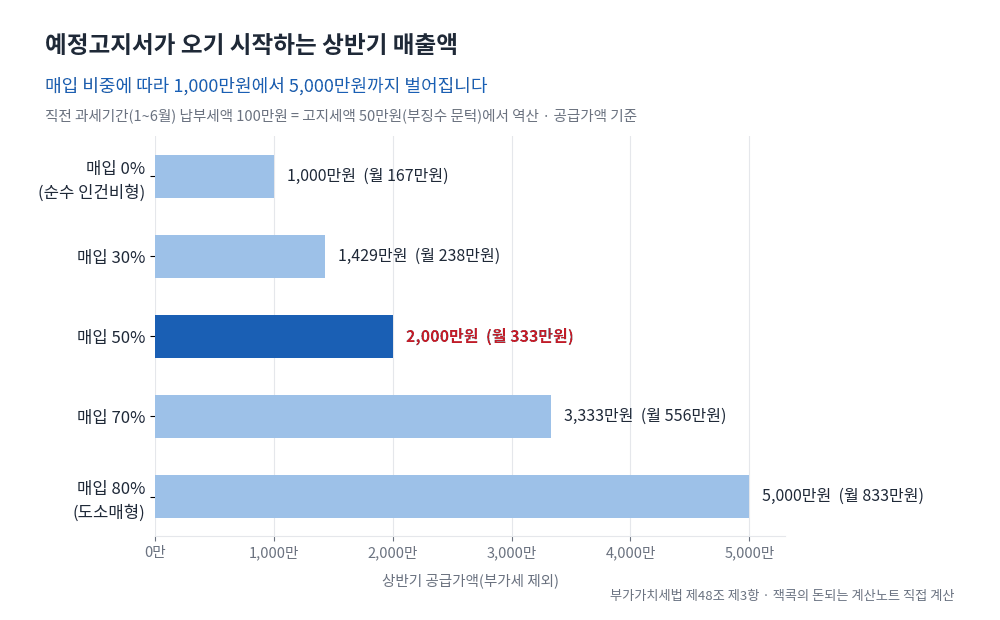
- 매입 0%(인건비 위주) — 상반기 공급가액 1,000만원, 월 167만원
- 매입 30% — 1,429만원, 월 238만원
- 매입 50% — 2,000만원, 월 333만원
- 매입 70% — 3,333만원, 월 556만원
- 매입 80%(도소매) — 5,000만원, 월 833만원
같은 50만원 문턱인데 매입 비중에 따라 매출 기준이 5배 벌어집니다. 옆 가게에 안 온 이유가 매출이 적어서가 아닐 수도 있는 거예요.
이 역산에는 뺀 게 있어요. 조문을 보면 신용카드 발행 세액공제 같은 공제·경감액을 뺀 금액이 기준입니다. 카드 결제 비중이 높은 음식·소매업은 실제 문턱이 위 숫자보다 더 위에 있어요.
장사가 안 됐는데도 이 금액을 그대로 내야 하나요?
바꿀 수 있는 길이 있습니다. 법 제48조 제4항이에요.
휴업이나 사업 부진으로 실적이 나빠진 사업자는 고지를 받는 대신 직접 예정신고를 하고 실제 세액만 낼 수 있어요. 이때 고지 결정은 없었던 것으로 봅니다. 국세청 안내에도 "예정고지는 취소됩니다"라고 적혀 있어요.
그런데 '사업 부진'이 어느 정도인지가 국세청 안내 페이지에는 없었다. 숫자는 시행령에 있었어요.
부가가치세법 시행령 제90조 제6항 제1호 — 각 예정신고기간의 공급가액 또는 납부세액이 직전 과세기간의 공급가액 또는 납부세액의 3분의 1에 미달하는 자.
'미달'이라는 말이 중요합니다. 3분의 1이면 안 되고, 3분의 1보다 적어야 해요.
✅ 실적이 절반으로 줄었으면 바꿀 수 있나요?
안 됩니다.
저도 처음엔 반토막이면 당연히 되는 줄 알았거든요. 아니더라고요.
여기서 기간 길이를 헷갈리기 쉬워요. 비교 대상은 3개월(7~9월)과 6개월(1~6월)입니다. 조문은 기간을 보정하지 않고 금액을 그대로 비교해요. 3개월 실적이 6개월 실적의 3분의 1보다 적어야 하니, 월평균으로 치면 직전 월평균의 3분의 2 아래로 떨어져야 합니다.
직전 과세기간 납부세액이 400만원인 사장님으로 계산해볼게요. 고지세액은 200만원이에요.
- 7~9월 실제 세액 1,333,333원(400만원의 33.33%) → 3분의 1 미달 → 예정신고 → 1,333,333원 납부
- 7~9월 실제 세액 1,333,334원(33.34%) → 미달 아님 → 고지 그대로 → 2,000,000원 납부
1원 차이로 666,666원이 벌어진다.

400만원 ÷ 3 = 1,333,333.33원. 이 소수점 아래가 경계선이에요.
실적이 40%로 줄어든 사장님은 실제 세액이 160만원인데 200만원을 냅니다. 40만원을 먼저 내는 셈이에요.
영영 더 내는 건 아닙니다. 예정고지 세액은 다음 확정신고(내년 1월) 때 기납부세액으로 차감돼요. 다만 석 달 동안 그 돈이 묶입니다. 매출이 줄어든 달에 묶이는 돈이라 체감은 작지 않아요.
🙋 사업부진이 날이 갈수록 많아지고 있는 개인사업자들이 늘어나고 있어서 세금납부 기간은 정말 맞이하기 힘든 날이에요..
저 역시 마찬가지이구요.. 금액적으로 계산해야 할 것과 어떤 방식으로 해야 절세가 되는지도 정말 잘 알아보고 계산해야 하겠더라구요..
매출이 3분의 1 미달이어야 한다던데 맞나요?
절반만 맞습니다.
시행령 문구를 다시 보면 "공급가액 또는 납부세액"이에요. 둘 다가 아니라 둘 중 하나입니다.
매출은 크게 안 줄었는데 매입이 늘어 납부세액만 뚝 떨어진 경우가 있어요. 이때 매출 기준으로는 안 되지만 납부세액 기준으로는 될 수 있습니다. 매출만 보고 포기했다면 한 번 더 볼 여지가 있는 거예요.
조기환급을 받으려는 경우에도 예정신고를 할 수 있습니다(시행령 제90조 제6항 제2호). 설비를 크게 들인 분기라면 이쪽을 먼저 보는 게 나아요.
안 내고 1월 확정신고 때 한꺼번에 내면 안 되나요?
고지서를 무시하는 것과 예정신고로 바꾸는 건 다른 얘기예요.
예정신고는 기한 안에 신고를 해야 성립합니다. 신고를 안 한 채 고지분을 안 내면 그건 그냥 체납이에요. 납부지연가산세가 붙고, 미납이 이어지면 징수 절차 대상이 됩니다.
납부 기한도 짚어둘게요. 법은 "예정신고기간이 끝난 후 25일까지"로 정해놨으니 10월 25일입니다. 그런데 올해 10월 25일은 일요일이에요. 국세기본법 제5조 제1항 제1호가 토요일·일요일이면 그 다음 날을 기한으로 한다고 정하고 있어서, 2026년은 10월 26일 월요일까지가 됩니다.
11월에 또 온다는 소득세 중간예납이랑 같은 건가요?
닮았는데 숫자가 다릅니다. 나란히 놓아봤어요.
| 항목 | 부가세 예정고지 (10월) | 소득세 중간예납 (11월) |
| 근거 | 부가가치세법 제48조 제3항 | 소득세법 제65조 제1항 |
| 고지 금액 | 직전 과세기간 납부세액의 50% | 중간예납기준액의 2분의 1 |
| 단수 처리 | 1천원 미만 버림 | 1천원 미만 버림 |
| 안 오는 기준 | 50만원 미만 | 50만원 미만(소득세법 제86조 제4호) |
| 신고로 바꾸는 요건 | 직전 과세기간의 3분의 1 미달 | 중간예납기준액의 30% 미달 |
| 신고 기간 | 예정신고기간 종료 후 25일 이내 | 11월 1일~11월 30일 |
| 2026년 납부 기한 | 10월 26일(월) | 11월 30일(월) |
50만원 문턱도, 절반으로 나누는 방식도, 1천원 절사도 똑같아요. 신고로 바꾸는 문턱만 33.33%와 30%로 달라요. 3.33%포인트 차이입니다.
두 기준이 왜 다른지는 못 찾았어요. 부가세 쪽이 조금 느슨한 셈입니다.
🙋 세금관련해서는 조사하는 걸로 끝나는 게 아니라 공부라는 걸 꼭 해서 봐야 할 거 같아요.
찾다가 옆길로 한참 샜는데, '예정고지'라는 이름이 좀 얄궂다. 고지는 보통 확정된 걸 알린다는 뜻으로 읽히잖아요. 이 고지서의 금액은 올해 7~9월과 아무 상관이 없습니다. 지난 상반기를 반으로 나눈 숫자일 뿐이에요.
🔗 확인한 자료
- 국가법령정보센터 「부가가치세법」 제48조 [시행 2026. 1. 2., 법률 제21065호] — 예정고지 50% 산정, 1천원 미만 절사, 50만원 미만 부징수, 예정신고 전환
- 국가법령정보센터 「부가가치세법 시행령」 제90조 [시행 2026. 2. 27., 대통령령 제36133호] — 제4항(소규모 법인 1억 5,000만원), 제6항 제1호(3분의 1 미달), 제6항 제2호(조기환급)
- 국세청 「국세신고안내 > 개인신고안내 > 부가가치세 > 신고납부기한」 — 과세기간, 예정고지 대상·제외, 고지 취소, 기납부세액 차감
- 국가법령정보센터 「국세기본법」 제5조 — 기한의 특례(토요일·일요일·공휴일)
- 국가법령정보센터 「소득세법」 제65조·제86조 — 중간예납 2분의 1, 30% 미달 시 신고, 50만원 소액 부징수
법 조문과 국세청 안내를 교차 확인했고, 금액 계산은 전부 직접 했습니다. 계산식은 본문에 그대로 적어뒀어요.
확정하지 못한 게 하나 있어요. 시행령 제90조 제5항에 예정고지서를 언제까지 발부해야 하는지가 표로 들어 있는데, 법령 화면에서 그 표가 이미지로만 나와 날짜를 읽지 못했습니다. 그래서 본문에는 국세청 안내에 적힌 "4월·10월에 발부"까지만 적었어요.
✍️ 이 글을 쓴 사람
잭콕 | 지원금·세금·보험 제도를 공식 자료로 직접 계산해 확인합니다.
이 글의 숫자는 부가가치세법 제48조와 같은 법 시행령 제90조, 국세청 신고납부기한 안내를 대조해 직접 계산했고, 시행령 제90조 제5항의 고지서 발부 기간은 확인되지 않아 본문에 넣지 않았습니다.
오류를 발견하시면 jakcokjade@gmail.com 으로 알려주세요. 확인 후 수정하고 수정 사실을 남깁니다.
이 글은 공식 자료를 바탕으로 정리한 정보이며, 개별 사안에 대한 세무 자문이 아닙니다. 실제 신고·납부 판단은 홈택스나 관할 세무서, 국세상담센터(126)에서 확인하세요.
'세금·연금' 카테고리의 다른 글
| 자격선은 2.84배가 됐는데 받는 돈은 1.75배였어요 — 기초연금 12년 치를 나란히 놓고 계산했습니다 (0) | 2026.09.26 |
|---|---|
| 6,500원이었어요. 5% 할인이라던 자동차세 연납, 32년 동안 어디까지 왔나 따라가 봤어요 (0) | 2026.09.20 |
| 44% 공제가 생겼다길래 20만원 넣어봤더니, 남는 게 3만원에서 4천원이 되더라고요 (0) | 2026.09.06 |
| 국민연금 더 받으면 기초연금이 깎인다길래 계산해봤어요 (월 17만 4,850원까지 갈리더라고요) (0) | 2026.08.27 |
| 중소기업 다니는데 소득세 감면 못 받고 있다면, 이유는 대체로 이 4가지더라구요 (0) | 2026.08.23 |


